พอร์ตหุ้นสหรัฐเสี่ยงลง แต่ไม่อยากขาย: ใช้ MES Futures Hedge อย่างไร?
พอร์ตหุ้นสหรัฐเสี่ยงลง แต่ไม่อยากขาย: ใช้ MES Futures Hedge อย่างไร?
เมื่อมองว่าตลาดหุ้นสหรัฐมีความเสี่ยงปรับฐาน นักลงทุนอาจคิดถึงการขายหุ้นเพื่อลดความผันผวน แต่การขายอาจไม่เหมาะทุกกรณี เช่น ต้องการถือหุ้นระยะยาว ไม่ต้องการเสียจังหวะหากตลาดฟื้น หรือมีต้นทุนและข้อจำกัดด้านภาษีในบัญชีต่างประเทศ
อีกแนวทางหนึ่งคือการเปิดสถานะ Short ใน Micro E-mini S&P 500 Futures หรือ MES เพื่อชดเชยความเสี่ยงของพอร์ตบางส่วน หากตลาดปรับลง กำไรจาก Short Futures อาจช่วยลดผลขาดทุนของพอร์ตหุ้น แต่หากตลาดปรับขึ้น ขาดทุนจาก Futures ก็จะหักล้างกำไรของหุ้นบางส่วนเช่นกัน
Hedging จึงไม่ได้มีเป้าหมายสร้างผลตอบแทนเพิ่มโดยอัตโนมัติ แต่เป็นการปรับระดับความเสี่ยงให้เหมาะกับช่วงเวลาและวัตถุประสงค์ของพอร์ต
Key Takeaways
-
MES อ้างอิงดัชนี S&P 500 และมีขนาด 5 ดอลลาร์คูณระดับดัชนี
-
การ Hedge พอร์ตหุ้นทั่วไปมักใช้การ Short MES
-
จำนวนสัญญาขึ้นอยู่กับมูลค่าพอร์ต, Portfolio Beta, ราคา MES และสัดส่วนที่ต้องการ Hedge
-
Full Hedge ลดความเสี่ยงตลาดได้มากกว่า แต่ลดโอกาสรับผลบวกจากตลาดด้วย
-
Partial Hedge เหมาะเมื่อยังต้องการคง Market Exposure บางส่วน
-
Beta เป็นค่าประมาณและเปลี่ยนได้ จึงไม่รับประกันว่ากำไรจาก Futures จะชดเชยผลขาดทุนของหุ้นพอดี
-
MES ไม่ได้ป้องกันความเสี่ยงรายบริษัท อัตราแลกเปลี่ยน หรือความคลาดเคลื่อนระหว่างพอร์ตกับ S&P 500 ทั้งหมด
MES Futures เหมาะกับการ Hedge แบบใด?
MES เป็น Futures ที่อ้างอิงดัชนี S&P 500 ซึ่งครอบคลุมหุ้นขนาดใหญ่ของสหรัฐ จึงเหมาะกับการบริหารความเสี่ยงจากการเคลื่อนไหวของตลาดหุ้นสหรัฐโดยรวม หรือ Systematic Market Risk
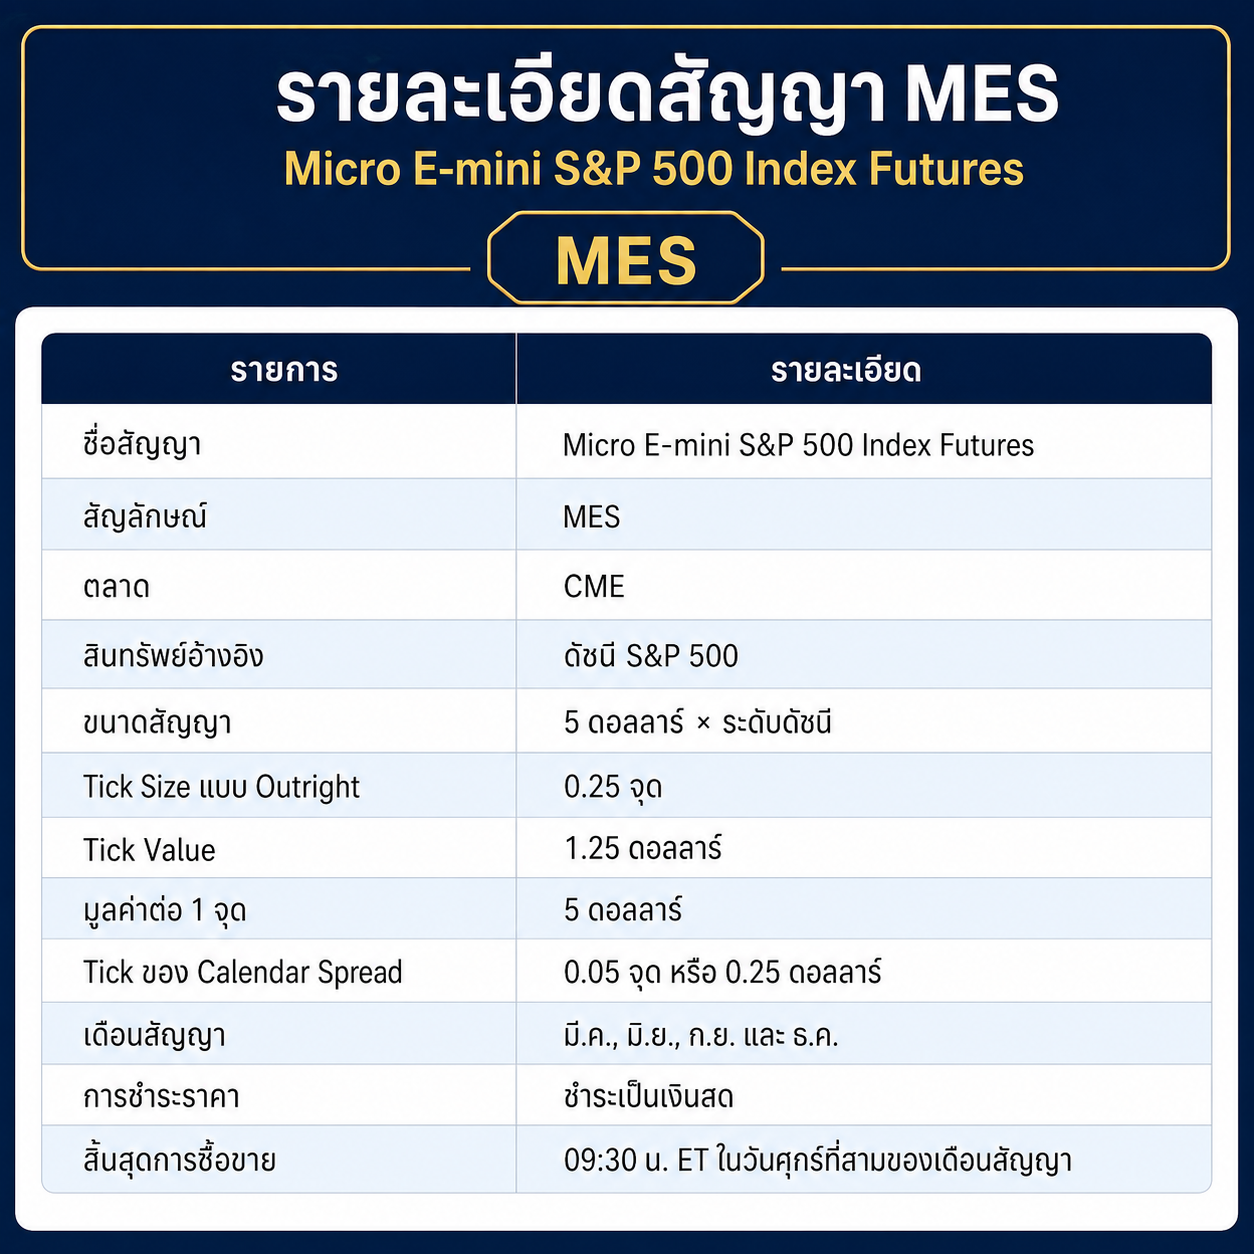
ข้อกำหนดสำคัญของ MES ได้แก่:
สูตรคำนวณจำนวน MES สำหรับ Hedge
แนวทางที่ใช้กันทั่วไปคือปรับจำนวนสัญญาตาม Beta ของพอร์ต:
จำนวน MES = (มูลค่าพอร์ต × Portfolio Beta × สัดส่วนที่ต้องการ Hedge) ÷ มูลค่า MES หนึ่งสัญญา
โดย:
มูลค่า MES หนึ่งสัญญา = ราคา MES × 5 ดอลลาร์
Portfolio Beta ใช้วัดว่าพอร์ตมีแนวโน้มตอบสนองต่อการเคลื่อนไหวของตลาดมากน้อยเพียงใดเมื่อเทียบกับดัชนีอ้างอิง
-
Beta ใกล้ 1 หมายถึงพอร์ตมีความไวต่อการเคลื่อนไหวของตลาดใกล้เคียงตลาด
-
Beta มากกว่า 1 หมายถึงพอร์ตมีแนวโน้มผันผวนมากกว่าตลาด
-
Beta ต่ำกว่า 1 หมายถึงพอร์ตมีแนวโน้มผันผวนน้อยกว่าตลาด
Beta ไม่ใช่ค่าคงที่และอิงข้อมูลในอดีต การเลือกช่วงเวลาคำนวณ องค์ประกอบพอร์ต และภาวะตลาดล้วนทำให้ค่าที่ได้แตกต่างกัน
ตัวอย่าง Full Hedge ด้วย MES
ตัวอย่างต่อไปนี้ใช้ตัวเลขสมมติเพื่อการศึกษา ไม่ใช่ราคาตลาดหรือคำแนะนำให้เปิดสถานะ
สมมติว่า:
-
พอร์ตหุ้นสหรัฐมีมูลค่า 100,000 ดอลลาร์
-
Portfolio Beta เท่ากับ 1.20
-
MES ซื้อขายที่ 6,400 จุด
-
ต้องการ Hedge 100%
มูลค่า MES หนึ่งสัญญาเท่ากับ:
6,400 × 5 = 32,000 ดอลลาร์
จำนวนสัญญาตามสูตร:
(100,000 × 1.20 × 100%) ÷ 32,000 = 3.75 สัญญา
Futures ไม่สามารถซื้อขายเป็นเศษสัญญา นักลงทุนจึงต้องเลือกระหว่าง Short 3 หรือ 4 สัญญา
-
Short 3 MES ให้ Notional Hedge 96,000 ดอลลาร์ หรือ Hedge ต่ำกว่าค่าที่คำนวณ
-
Short 4 MES ให้ Notional Hedge 128,000 ดอลลาร์ หรือ Hedge สูงกว่าค่าที่คำนวณ
การปัดเป็น 4 สัญญาใกล้กับ 3.75 มากกว่า แต่ทำให้เกิด Over-Hedge เล็กน้อย ส่วนการใช้ 3 สัญญาจะเป็น Under-Hedge การตัดสินใจควรพิจารณาความเสี่ยงที่ยอมรับได้ เงินประกัน และต้นทุนด้วย
หากตลาดลดลง 5% ผล Hedge จะเป็นอย่างไร?
สมมติ MES ลดจาก 6,400 เหลือ 6,080 จุด หรือลดลง 320 จุด ผู้ที่ Short MES 4 สัญญาจะมีกำไรเบื้องต้น:
320 จุด × 5 ดอลลาร์ × 4 สัญญา = 6,400 ดอลลาร์
หากใช้ Beta 1.20 ประมาณผลกระทบจากตลาด พอร์ต 100,000 ดอลลาร์อาจลดลงราว:
100,000 × 1.20 × 5% = 6,000 ดอลลาร์
ในกรอบสมมตินี้ กำไรจาก Futures 6,400 ดอลลาร์ใกล้เคียงกับผลขาดทุนจาก Market Exposure 6,000 ดอลลาร์ แต่ผลจริงไม่จำเป็นต้องเท่ากัน เพราะหุ้นแต่ละตัวอาจเคลื่อนไหวต่างจากดัชนี Beta อาจเปลี่ยน และยังมีค่าคอมมิชชัน ค่าธรรมเนียม Slippage กับผลกระทบของ USD/THB
หากตลาดเพิ่มขึ้น 5% สถานะ Short MES จะขาดทุน 6,400 ดอลลาร์ ขณะที่พอร์ตหุ้นอาจเพิ่มขึ้นประมาณ 6,000 ดอลลาร์ตามสมมติฐานเดิม กรณีนี้แสดงให้เห็นว่าการ Hedge มากเกินไปสามารถกดผลตอบแทนสุทธิเมื่อตลาดปรับขึ้น
Partial Hedge: ไม่จำเป็นต้องป้องกัน 100%
นักลงทุนที่ยังกังวลตลาดลง แต่ไม่ต้องการตัดโอกาสขาขึ้นทั้งหมด อาจกำหนดสัดส่วน Hedge เพียง 25%, 50% หรือ 75%
จากตัวอย่างเดิม หาก Hedge 50%:
(100,000 × 1.20 × 50%) ÷ 32,000 = 1.875 สัญญา
อาจปัดเป็น Short 2 MES ซึ่งให้ Notional Hedge 64,000 ดอลลาร์ การ Hedge บางส่วนช่วยลดความผันผวน แต่ยังคงเหลือ Net Long Exposure ต่อหุ้นสหรัฐอยู่
การกำหนดสัดส่วนควรเริ่มจากคำถามว่า พอร์ตยอมรับ Drawdown ได้เท่าไร ต้องการ Hedge นานเพียงใด และรับภาระ Margin กับ Mark-to-Market ของสถานะ Short ได้หรือไม่
ความเสี่ยงสำคัญที่ Hedge ด้วย MES ไม่ได้ทั้งหมด
1. Basis และ Tracking Risk
พอร์ตจริงอาจประกอบด้วยหุ้นเทคโนโลยี หุ้นขนาดเล็ก หรือหุ้นรายตัวที่มีน้ำหนักต่างจาก S&P 500 ทำให้ผลตอบแทนของพอร์ตไม่เคลื่อนไหวเท่ากับ MES
2. Beta Risk
Beta คำนวณจากข้อมูลในอดีตและอาจเปลี่ยนอย่างรวดเร็วในภาวะวิกฤต การใช้ Beta เดิมนานเกินไปอาจทำให้จำนวนสัญญาไม่เหมาะสม
3. Company-Specific Risk
MES ช่วยลดความเสี่ยงตลาดกว้าง แต่ไม่สามารถชดเชยข่าวลบเฉพาะบริษัท เช่น ผลประกอบการ การฟ้องร้อง หรือการเปลี่ยนผู้บริหารได้อย่างตรงจุด
4. Margin และ Cash-Flow Risk
แม้สถานะหุ้นและ Futures ช่วยหักล้างความเสี่ยงทางเศรษฐกิจ แต่ Futures ถูก Mark-to-Market หากตลาดขึ้น ผู้ถือ Short อาจต้องเติมหลักประกันก่อนที่จะรับรู้กำไรจากหุ้นหรือก่อนขายหุ้นออกมาเป็นเงินสด
5. Currency Risk สำหรับนักลงทุนไทย
MES และหุ้นสหรัฐประเมินเป็นดอลลาร์ การ Hedge ด้วย MES ไม่ได้ป้องกันการเปลี่ยนแปลงของ USD/THB เมื่อนำมูลค่ากลับมาคิดเป็นเงินบาท
เลือกเดือนสัญญาและปิด Hedge เมื่อใด?
MES มีสัญญารายไตรมาสเดือนมีนาคม มิถุนายน กันยายน และธันวาคม นักลงทุนควรเลือกเดือนที่ครอบคลุมระยะเวลาที่ต้องการ Hedge และมีสภาพคล่องเหมาะสม
หากต้องการป้องกันต่อหลังสัญญาเดิมใกล้หมดอายุ ต้องปิดเดือนเดิมและเปิดเดือนถัดไป หรือ Rollover การ Roll อาจมีต้นทุนหรือผลต่างราคา และไม่ควรรอจนถึงวันหมดอายุโดยไม่เข้าใจกระบวนการ Cash Settlement
ควรทบทวน Hedge เมื่อมูลค่าพอร์ตเปลี่ยนมาก มีการซื้อขายหุ้นเพิ่ม ค่า Beta เปลี่ยน หรือจำนวนสัญญาคลาดจากเป้าหมายอย่างมีนัยสำคัญ
Checklist ก่อนใช้ MES Hedge พอร์ต
-
คำนวณมูลค่าพอร์ตเป็นดอลลาร์และอัปเดต Portfolio Beta
-
ระบุว่าจะทำ Full Hedge หรือ Partial Hedge
-
ตรวจราคา MES และมูลค่าต่อสัญญาก่อนคำนวณ
-
ประเมินผลจากการปัดจำนวนสัญญาเป็นจำนวนเต็ม
-
เตรียมเงินสำหรับ Initial Margin, Mark-to-Market และ Margin ที่อาจเพิ่มขึ้น
-
กำหนดวันทบทวน ปรับจำนวนสัญญา และวันยุติ Hedge
-
ตรวจเดือนสัญญา สภาพคล่อง วันหมดอายุ และแผน Rollover
-
แยกความเสี่ยงตลาดหุ้นออกจากความเสี่ยง USD/THB
สรุป
การ Short MES สามารถช่วยลดความเสี่ยงตลาดของพอร์ตหุ้นสหรัฐโดยไม่ต้องขายหุ้นทั้งหมด จำนวนสัญญาควรคำนวณจากมูลค่าพอร์ต Portfolio Beta มูลค่า MES ต่อสัญญา และสัดส่วนที่ต้องการ Hedge
อย่างไรก็ตาม การ Hedge ไม่ได้ทำให้พอร์ตปลอดความเสี่ยง ผลลัพธ์อาจคลาดเคลื่อนจาก Basis Risk, Beta ที่เปลี่ยน, ความเสี่ยงรายบริษัท, Margin และอัตราแลกเปลี่ยน เป้าหมายจึงควรเป็นการควบคุมความผันผวน ไม่ใช่คาดหวังให้ Futures ชดเชยผลขาดทุนได้พอดีทุกครั้ง
FAQ
Hedge พอร์ตหุ้นด้วย MES ต้องซื้อหรือขาย?
พอร์ตที่ถือหุ้นและต้องการลดความเสี่ยงขาลงโดยทั่วไปจะ Short MES แต่จำนวนสัญญาต้องสัมพันธ์กับมูลค่าพอร์ต Beta และสัดส่วนที่ต้องการ Hedge
MES หนึ่งสัญญามีมูลค่าเท่าไร?
มูลค่าอ้างอิงเท่ากับราคา MES คูณ 5 ดอลลาร์ ตัวอย่าง MES ที่ 6,400 จุด จะมีมูลค่าอ้างอิง 32,000 ดอลลาร์
Portfolio Beta หาได้อย่างไร?
สามารถคำนวณจากการถดถอยของผลตอบแทนพอร์ตเทียบกับดัชนี หรือใช้ค่าเฉลี่ยถ่วงน้ำหนักของ Beta หุ้นแต่ละตัว แต่ควรอัปเดตเป็นระยะเพราะ Beta เปลี่ยนได้
Hedge 100% แล้วพอร์ตจะไม่ขาดทุนใช่หรือไม่?
ไม่ใช่ ผลตอบแทนของพอร์ตอาจต่างจาก S&P 500 และยังมีความเสี่ยงเฉพาะหุ้น ค่าเงิน ต้นทุนการซื้อขาย รวมถึงความคลาดเคลื่อนจากการปัดจำนวนสัญญา
ต้องถือ MES จนหมดอายุหรือไม่?
ไม่จำเป็น นักลงทุนสามารถปิด Hedge ก่อนหมดอายุ หากต้องการ Hedge ต่อสามารถปิดเดือนเดิมและเปิดเดือนถัดไป โดยควรตรวจต้นทุนและสภาพคล่องก่อน Rollover
CTA สำหรับ YLG Futures
ต้องการศึกษาการใช้ MES เพื่อบริหารความเสี่ยงพอร์ตหุ้นสหรัฐ หรือสอบถาม Margin, ค่าธรรมเนียม เวลาเทรด และเงื่อนไข Rollover ล่าสุด สามารถติดต่อผู้แนะนำการลงทุนของ YLG Futures
โทร: 02-687-9999 กด 2
อีเมล: sales@ylgfutures.co.thการซื้อขายอนุพันธ์มีความเสี่ยง ผู้ลงทุนอาจขาดทุนมากกว่าเงินประกันเริ่มต้น ควรศึกษาข้อมูล ลักษณะผลิตภัณฑ์ และบริหารความเสี่ยงให้เหมาะสมก่อนตัดสินใจลงทุน
-