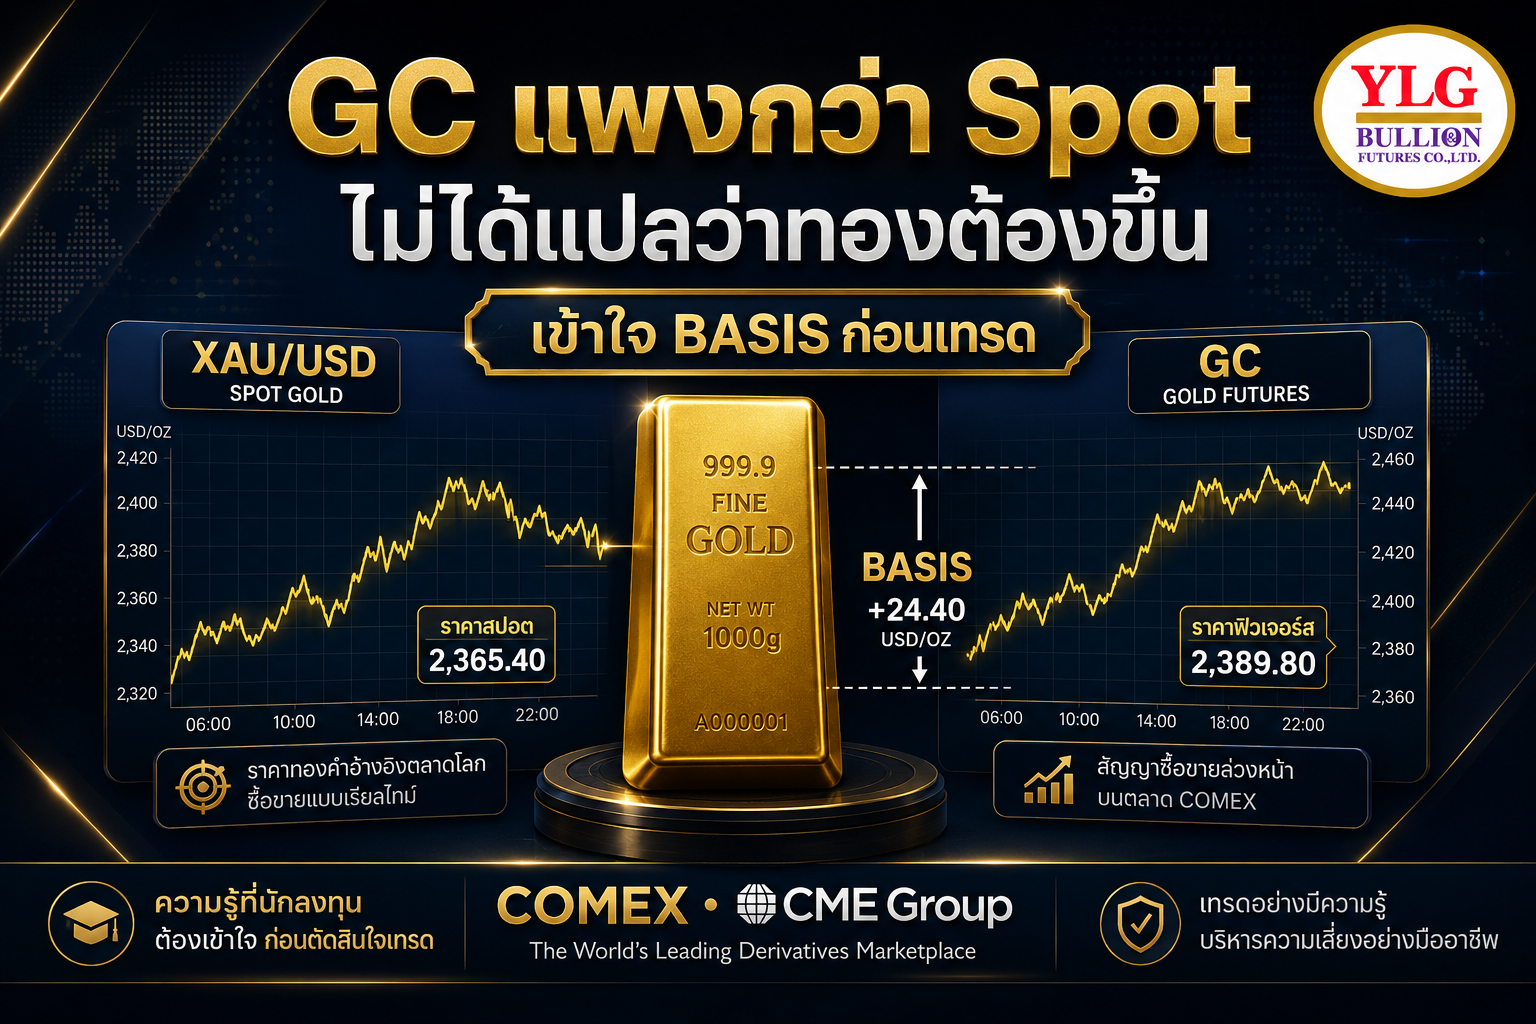
GC แพงกว่า XAU/USD ไม่ได้แปลว่าทองต้องขึ้น: ทำไม Gold Futures กับ Spot ราคาไม่เท่ากัน?
GC แพงกว่า XAU/USD ไม่ได้แปลว่าทองต้องขึ้น: ทำไม Gold Futures กับ Spot ราคาไม่เท่ากัน?
นักลงทุนที่เปิดกราฟ XAU/USD เทียบกับ Gold Futures หรือ GC มักพบว่าราคาไม่เท่ากัน บางช่วง GC สูงกว่า Spot หลายสิบดอลลาร์ จึงเกิดคำถามว่า “ตลาด Futures กำลังบอกว่าทองจะขึ้นอีกใช่หรือไม่?”
คำตอบคือ ไม่จำเป็น เพราะทั้งสองราคาอ้างอิงทองคำเหมือนกัน แต่เป็นคนละตลาดและคนละช่วงเวลาส่งมอบ XAU/USD สะท้อนราคาทองในตลาด Spot ตามเงื่อนไขของผู้ให้บริการ ขณะที่ GC เป็นสัญญาซื้อขายล่วงหน้าที่ระบุเดือนส่งมอบ ราคาจึงรวมผลของเวลา ต้นทุนทางการเงิน การเก็บรักษา และอุปสงค์ต่อการถือทองจริง
ส่วนต่างระหว่าง Futures กับ Spot เรียกว่า Basis การอ่าน Basis ให้ถูกช่วยลดความสับสนเรื่องราคา เลือกเดือนสัญญาได้เหมาะสม และประเมินต้นทุนของการ Rollover ได้ดีขึ้น
Key Takeaways
-
XAU/USD และ GC อ้างอิงทองคำ แต่ไม่ใช่ผลิตภัณฑ์เดียวกัน
-
GC มีเดือนสัญญา ขณะที่ Spot สะท้อนการซื้อขายเพื่อส่งมอบใกล้เคียงปัจจุบัน
-
สูตรที่ใช้ในบทความนี้คือ Basis = Futures − Spot
-
Basis เป็นบวกหมายถึง Futures สูงกว่า Spot หรือ Contango
-
Basis เป็นลบหมายถึง Futures ต่ำกว่า Spot หรือ Backwardation
-
Futures Premium ไม่ใช่คำรับประกันว่า Spot จะขึ้นไปถึงราคา Futures
-
เมื่อใกล้ครบกำหนด Futures และ Spot มีแนวโน้มบรรจบกัน แต่ทั้งสองราคาอาจเคลื่อนไหวระหว่างทาง
-
ผู้ซื้อขาย GC ต้องคำนวณกำไร–ขาดทุนจากราคา Futures ที่เปิดและปิดจริง ไม่ใช่จาก Spot เพียงอย่างเดียว
Spot Gold หรือ XAU/USD คืออะไร?
XAU/USD คือการแสดงมูลค่าทองคำหนึ่งทรอยออนซ์ในหน่วยดอลลาร์สหรัฐ แต่ตลาด Spot Gold เป็นตลาดแบบ OTC ที่มีผู้ให้บริการและแหล่งสภาพคล่องหลายราย ราคาบนแต่ละแพลตฟอร์มจึงอาจต่างกันเล็กน้อยจาก Bid–Ask Spread เวลาอัปเดตข้อมูล และเงื่อนไขของผลิตภัณฑ์
ดังนั้น “ราคา Spot” ที่เห็นบนหน้าจอไม่ได้มีเพียงตัวเลขเดียวทั่วโลก นักลงทุนควรตรวจว่ากำลังเปรียบเทียบ GC กับ XAU/USD จากแหล่งใด และใช้ราคา Bid, Ask, Last หรือ Mid Price
Gold Futures หรือ GC คืออะไร?
GC เป็น Gold Futures มาตรฐานที่จดทะเบียนในตลาด COMEX ภายใต้ CME Group สัญญาหนึ่งอ้างอิงทองคำ 100 ทรอยออนซ์และเป็นสัญญาแบบส่งมอบได้
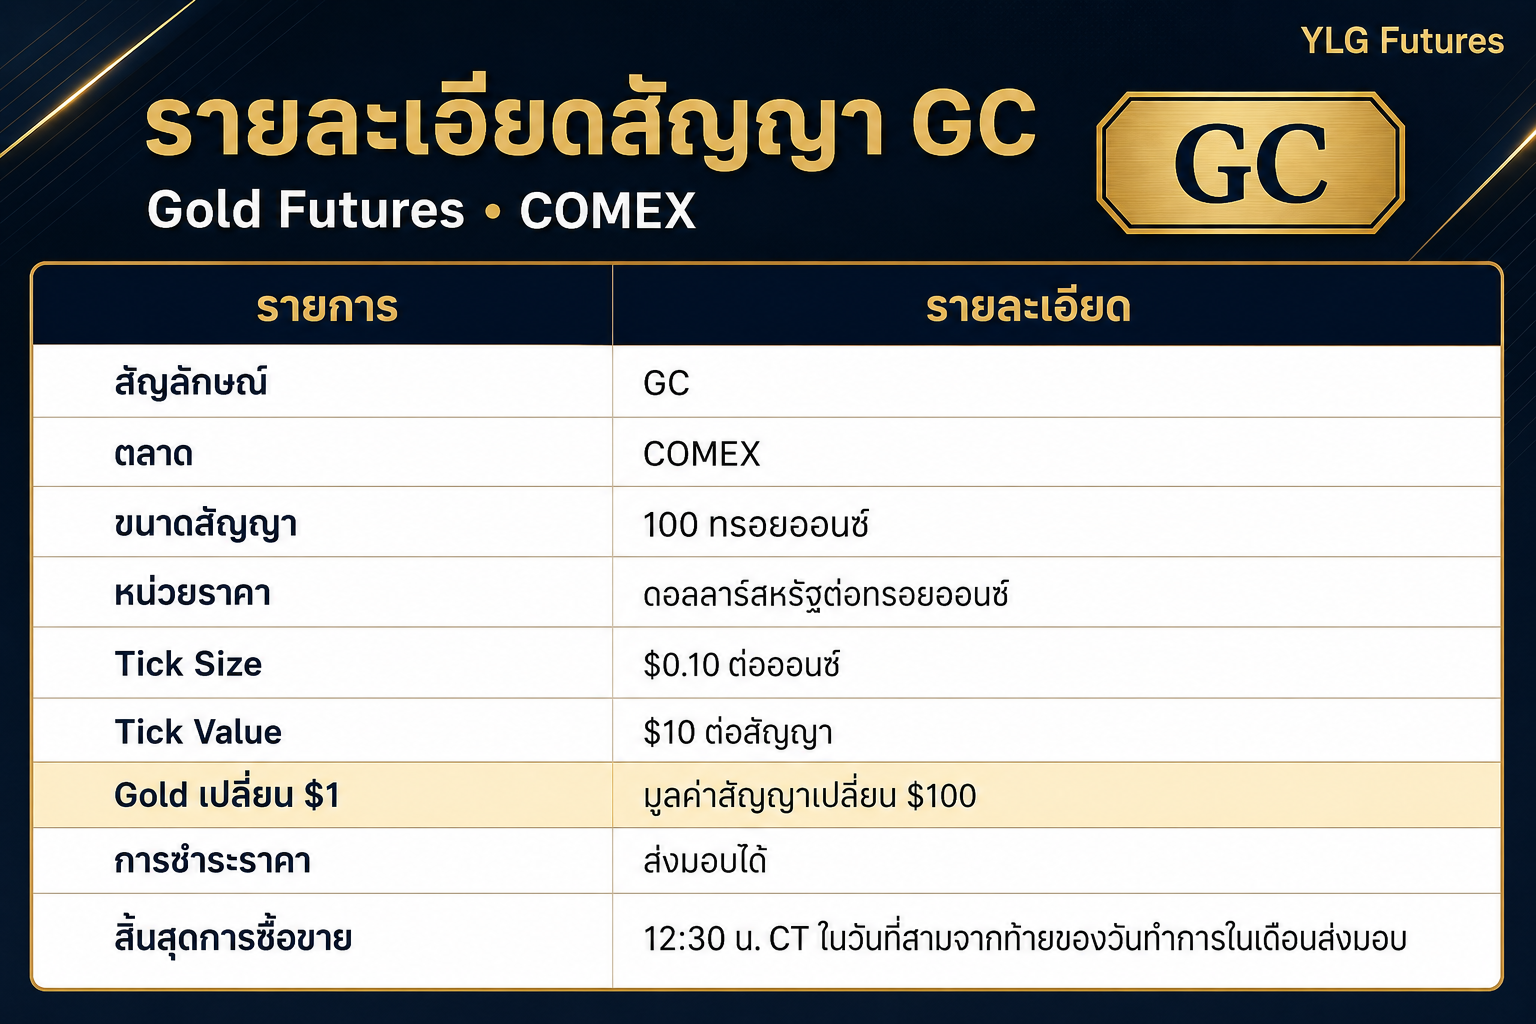
CME เปิดสัญญา GC สำหรับสามเดือนปฏิทินต่อเนื่อง รวมถึงเดือนกุมภาพันธ์ เมษายน สิงหาคม และตุลาคมภายในช่วง 23 เดือน และเดือนมิถุนายนกับธันวาคมภายในช่วง 72 เดือน ผู้ลงทุนควรตรวจ Contract Calendar และสภาพคล่องของแต่ละเดือนก่อนส่งคำสั่ง
Basis คืออะไร และคำนวณอย่างไร?
บทความนี้กำหนดสูตรให้คงที่ตลอดเรื่อง:
Basis = ราคา Gold Futures − ราคา Spot Gold
ตัวอย่างเชิงการศึกษา:
-
XAU/USD = $3,400 ต่อออนซ์
-
GC เดือนธันวาคม = $3,440 ต่อออนซ์
ดังนั้น:
Basis = $3,440 − $3,400 = +$40 ต่อออนซ์
ค่า +$40 หมายความว่า Futures ซื้อขายสูงกว่า Spot หรืออยู่ในโครงสร้าง Contango แต่ไม่ได้แปลว่าตลาดรับประกันว่า XAU/USD จะขึ้นอีก $40 ก่อนเดือนธันวาคม
คำว่า Basis ในเอกสารบางแห่งอาจใช้สูตร Spot − Futures ซึ่งจะให้เครื่องหมายกลับกัน ก่อนอ่านบทวิเคราะห์หรือสร้างกลยุทธ์จึงต้องตรวจนิยามทุกครั้ง
ทำไม Gold Futures จึงสูงกว่า Spot?
ในเชิงแนวคิด ราคา Futures สามารถอธิบายได้จากราคา Spot บวกต้นทุนการถือครอง หรือ Cost of Carry ตลอดระยะเวลาถึงวันครบกำหนด
องค์ประกอบสำคัญ ได้แก่:
1. ต้นทุนทางการเงิน
ผู้ที่ซื้อและถือทองจริงต้องใช้เงินทุน หากอัตราดอกเบี้ยสูง ต้นทุนของเงินที่ผูกไว้กับทองก็สูงขึ้น ปัจจัยนี้สามารถทำให้ Futures ระยะไกลสูงกว่า Spot
2. ค่าเก็บรักษาและประกันภัย
ทองคำจริงต้องมีสถานที่จัดเก็บ ระบบรักษาความปลอดภัย และประกัน ต้นทุนเหล่านี้เป็นส่วนหนึ่งของ Carry
3. ระยะเวลาถึงวันครบกำหนด
สัญญาที่เหลืออายุมากมีเวลาสะสมต้นทุนมากกว่า จึงมักมี Premium สูงกว่าสัญญาใกล้หมดอายุ หากปัจจัยอื่นคงที่
4. Convenience Yield และอุปสงค์ทองจริง
การถือทองจริงอาจให้ประโยชน์บางอย่าง เช่น ความพร้อมในการส่งมอบหรือใช้เป็นสินทรัพย์สำรอง ประโยชน์โดยนัยนี้เรียกว่า Convenience Yield หากความต้องการทองพร้อมส่งมอบสูงมาก อาจช่วยลด Futures Premium หรือทำให้เกิด Backwardation ได้
Contango กับ Backwardation บอกอะไร?
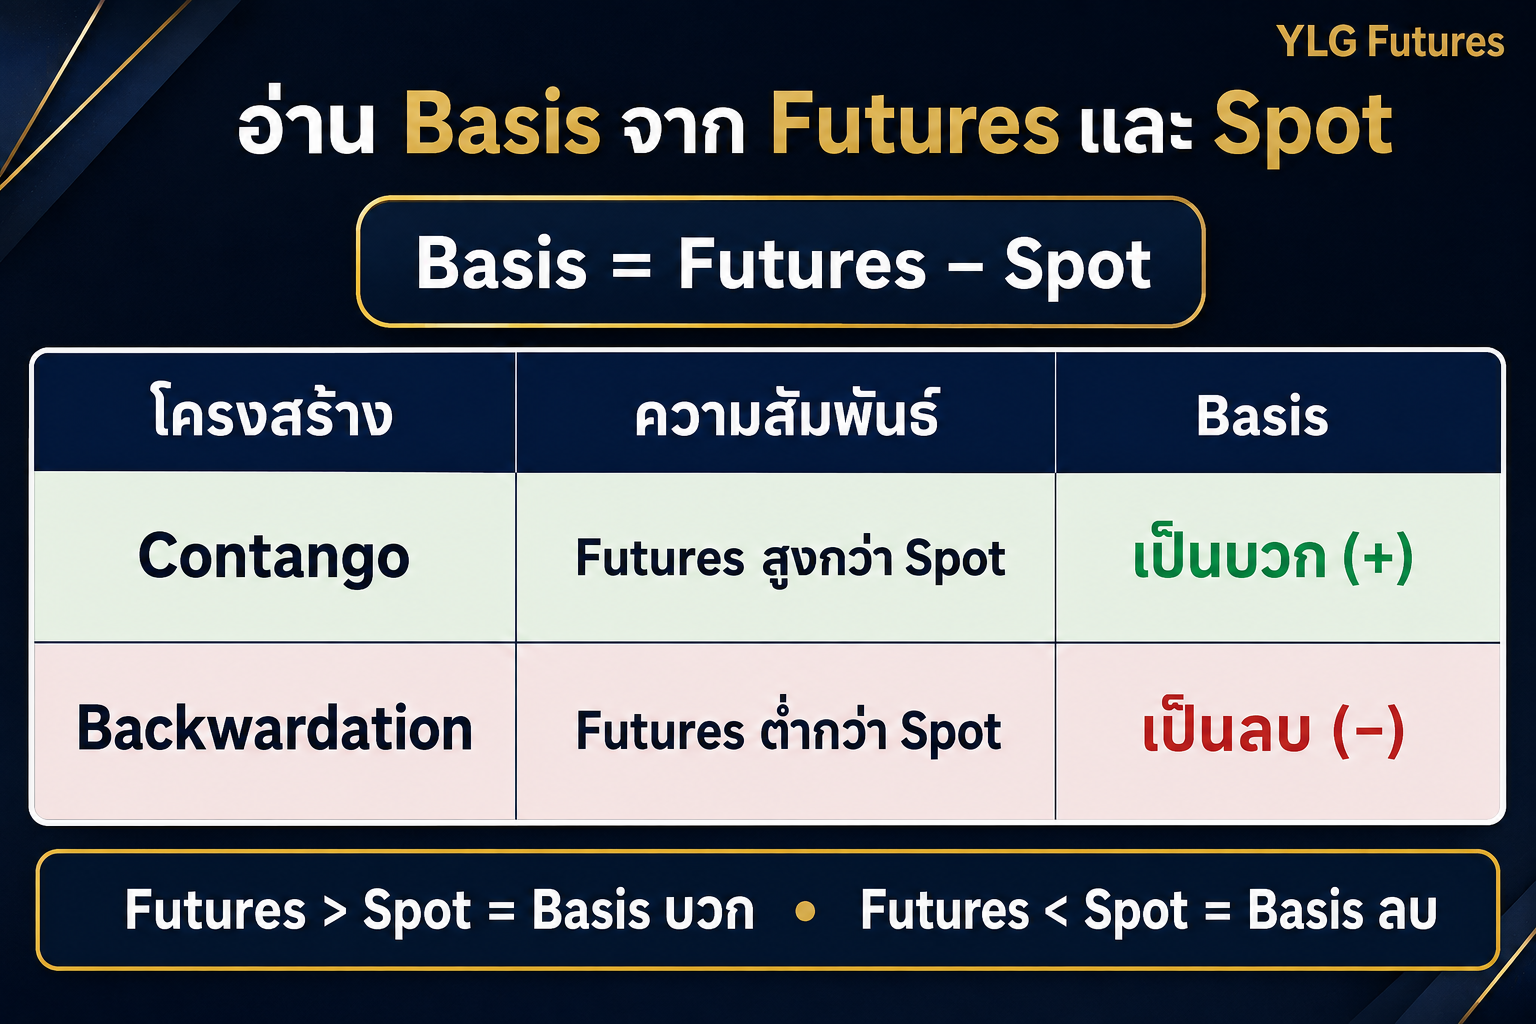
Contango ไม่ได้แปลว่าแนวโน้มราคาเป็นขาขึ้น และ Backwardation ไม่ได้แปลว่าราคาจะลง โครงสร้างดังกล่าวสะท้อนความสัมพันธ์ของราคาต่างช่วงเวลา ซึ่งได้รับอิทธิพลจากดอกเบี้ย Carry อุปสงค์ทองจริง และสภาพคล่อง
นี่คือข้อเท็จจริงด้านโครงสร้างราคา ส่วนการตีความว่าตลาดจะขึ้นหรือลงเป็นมุมมองที่ต้องใช้ข้อมูลอื่นประกอบ เช่น ดอลลาร์สหรัฐ Real Yield นโยบายธนาคารกลาง และกระแสเงินลงทุน
ราคา Futures กับ Spot บรรจบกันอย่างไร?
CME อธิบายว่าเมื่อ Futures เข้าใกล้วันครบกำหนด ราคาจะมีแนวโน้มบรรจบกับ Spot เพราะหากส่วนต่างยังมากเกินต้นทุนที่เกี่ยวข้อง อาจเปิดโอกาสให้ผู้เข้าร่วมตลาดทำ Arbitrage
อย่างไรก็ตาม “การบรรจบ” ไม่ได้หมายความว่า Futures ต้องหยุดรอให้ Spot วิ่งเข้าหาเสมอ สามารถเกิดได้หลายรูปแบบ เช่น:
-
Spot เพิ่มขึ้นเข้าหา Futures
-
Futures ลดลงเข้าหา Spot
-
ทั้งสองราคาเคลื่อนไหวพร้อมกัน แต่ Basis แคบลง
-
Spot และ Futures เปลี่ยนทิศระหว่างทางก่อนบรรจบกัน
ดังนั้น ผู้ที่ซื้อ GC เพียงเพราะเห็น Futures Premium อาจขาดทุนได้ แม้ Basis จะลดลงตามหลักทฤษฎี
ตัวอย่าง: ทองไม่ลง แต่ Long GC ยังขาดทุนได้หรือไม่?
สมมติเริ่มต้น:
-
XAU/USD = $3,400
-
GC = $3,440
-
Basis = +$40
ต่อมา Spot ยังอยู่ที่ $3,400 แต่ GC ลดเหลือ $3,420 เพราะระยะเวลาคงเหลือน้อยลงและ Cost of Carry ลดลง
ผู้ที่ Long GC ที่ $3,440 และปิดที่ $3,420 จะขาดทุน:
$20 × 100 ออนซ์ = $2,000 ต่อสัญญา
แม้ราคา Spot ไม่ได้ลดลง ตัวอย่างนี้แสดงว่ากำไร–ขาดทุนของ GC ขึ้นอยู่กับราคา Futures ที่เปิดและปิดจริง ไม่ใช่ทิศทางของ XAU/USD เพียงตัวเดียว
ในทางกลับกัน Spot อาจเพิ่มขึ้น แต่ GC เพิ่มน้อยกว่าเพราะ Basis แคบลง ผู้ถือ Long GC ยังอาจมีกำไร เพียงแต่ไม่เท่ากับการนำส่วนต่าง Spot ไปคูณขนาดสัญญาโดยตรง
Basis สำคัญต่อการ Rollover อย่างไร?
ผู้ที่ไม่ต้องการเข้าสู่กระบวนการส่งมอบ GC มักปิดสัญญาเดือนเดิมและเปิดเดือนถัดไป หากเดือนถัดไปแพงกว่าเดือนใกล้ การ Roll สถานะ Long ต้องปิดเดือนใกล้และซื้อเดือนใหม่ในราคาสูงกว่า ส่วนต่างนี้ไม่ใช่ค่าธรรมเนียมโดยตรง แต่มีผลต่อต้นทุนและผลการถือสถานะต่อเนื่อง
ก่อน Roll ควรตรวจ:
-
ส่วนต่างระหว่างเดือนใกล้กับเดือนไกล
-
Bid–Ask Spread และสภาพคล่องของทั้งสองเดือน
-
วันหมดอายุและ Cut-off ของ YLG Futures
-
Margin Credit หากใช้ Native Calendar Spread
-
สูตรแสดงราคา Spread ว่า Near − Far หรือ Far − Near
จุดที่นักลงทุนไทยมักเปรียบเทียบผิด
ใช้คนละเวลา
GC และ XAU/USD อาจมีเวลาปิด เปิด หรือช่วงบำรุงรักษาต่างกัน การเปรียบเทียบราคาคนละ Timestamp ทำให้ Basis ที่เห็นคลาดเคลื่อน
ใช้คนละฝั่งราคา
การนำ Ask ของผลิตภัณฑ์หนึ่งไปเทียบ Last หรือ Bid ของอีกผลิตภัณฑ์ทำให้ส่วนต่างรวม Spread เข้าไปโดยไม่ตั้งใจ
มองข้าม USD/THB
ทั้ง GC และ XAU/USD อ้างอิงดอลลาร์ แต่เมื่อนักลงทุนไทยประเมินผลเป็นเงินบาท ค่า USD/THB ยังเปลี่ยนกำไร ขาดทุน และมูลค่าหลักประกันได้
ลืมว่า GC ส่งมอบได้
GC เป็นสัญญาแบบส่งมอบ ผู้ที่ไม่ต้องการส่งมอบต้องปิดหรือ Roll ก่อน Cut-off ของผู้ให้บริการ ซึ่งอาจเร็วกว่าวันซื้อขายสุดท้ายของ CME
Checklist ก่อนเทียบ GC กับ XAU/USD
-
ใช้ราคาในเวลาเดียวกันและระบุ Time Zone
-
ตรวจว่าใช้ Bid, Ask, Last หรือ Mid Price
-
เลือกเดือน GC ให้ถูกต้อง
-
คำนวณ Basis ด้วยสูตรเดียวกันทุกครั้ง
-
แยกทิศทาง Spot ออกจากการเปลี่ยนแปลงของ Basis
-
คำนวณ $1 ของ GC เท่ากับ $100 ต่อสัญญา
-
ตรวจแผน Rollover และ Cut-off ก่อนเดือนส่งมอบ
-
เผื่อค่าคอมมิชชัน Slippage Margin และ USD/THB
สรุป
GC และ XAU/USD เคลื่อนไหวสัมพันธ์กัน แต่ราคาไม่จำเป็นต้องเท่ากัน เพราะ GC เป็น Futures ที่มีเดือนส่งมอบและสะท้อน Cost of Carry ขณะที่ Spot Gold สะท้อนตลาดซื้อขายใกล้ปัจจุบัน
Futures ที่สูงกว่า Spot เรียกว่า Contango ภายใต้สูตร Futures − Spot แต่ Premium ไม่ใช่เป้าราคาหรือคำรับประกันว่าทองจะขึ้น เมื่อใกล้ครบกำหนด Futures และ Spot มีแนวโน้มบรรจบกันผ่านการเคลื่อนไหวของราคาได้หลายรูปแบบ
สำหรับผู้เทรด สิ่งสำคัญคือคำนวณกำไร–ขาดทุนจากสัญญาที่ซื้อขายจริง ติดตาม Basis เลือกเดือนให้ถูก และมีแผนปิดหรือ Rollover ก่อนเข้าสู่กระบวนการส่งมอบ
FAQ
ทำไม GC แพงกว่า XAU/USD?
เพราะ GC มีวันครบกำหนดในอนาคต ราคาจึงสะท้อนต้นทุนทางการเงิน การเก็บรักษา ประกันภัย ระยะเวลา และอุปสงค์ต่อทองพร้อมส่งมอบ ไม่ได้เป็นเพียงการคาดการณ์ทิศทาง Spot
GC สูงกว่า Spot แปลว่าทองจะขึ้นหรือไม่?
ไม่จำเป็น Futures Premium อาจเกิดจาก Cost of Carry และสามารถลดลงเมื่อสัญญาใกล้ครบกำหนด แม้ราคา Spot ไม่เปลี่ยนแปลง
Basis ของ Gold Futures คำนวณอย่างไร?
บทความนี้ใช้สูตร Basis เท่ากับราคา Futures ลบราคา Spot ค่าบวกหมายถึง Futures สูงกว่า Spot และค่าลบหมายถึง Futures ต่ำกว่า Spot
GC หนึ่งสัญญาราคาเปลี่ยน $1 มีผลเท่าไร?
GC มีขนาด 100 ทรอยออนซ์ ดังนั้นราคา Futures เปลี่ยน $1 ต่อออนซ์ มูลค่าสัญญาจะเปลี่ยน $100 ก่อนค่าคอมมิชชันและต้นทุนอื่น
ต้องถือ GC จนส่งมอบหรือไม่?
ไม่จำเป็น ผู้ลงทุนสามารถปิดสถานะหรือ Rollover ก่อนหมดอายุ ผู้ที่ไม่ต้องการส่งมอบควรตรวจ Cut-off ของผู้ให้บริการล่วงหน้า
CTA สำหรับ YLG Futures
ต้องการเปรียบเทียบราคา GC กับ XAU/USD หรือสอบถามเดือนสัญญา Margin ค่าธรรมเนียม และ Cut-off ก่อนส่งมอบ สามารถติดต่อผู้แนะนำการลงทุนของ YLG Futures เพื่อขอข้อมูลล่าสุดก่อนส่งคำสั่ง
โทร: 02-687-9999 กด 2
อีเมล: sales@ylgfutures.co.th
การซื้อขายอนุพันธ์มีความเสี่ยง ผู้ลงทุนอาจขาดทุนมากกว่าเงินประกันเริ่มต้น ควรศึกษาข้อมูล ลักษณะผลิตภัณฑ์ และบริหารความเสี่ยงให้เหมาะสมก่อนตัดสินใจลงทุน